A garantia de proposta acaba no dia da homologação. O que começa ali é outra coisa, com outro tamanho: a garantia de execução, que sai de até 1% do valor estimado (art. 58) e vai a 5%, 10% ou até 30% do valor do contrato.
É a garantia que acompanha a empresa do primeiro dia de obra ao termo de recebimento definitivo, que precisa ser endossada a cada aditivo e que, se malfeita, trava pagamento no meio da execução.
E é onde mora a confusão mais cara do produto: qual modalidade contratar. Executante construtor, executante fornecedor e executante prestador de serviços cobrem obrigações diferentes, e a escolha não é sua nem do corretor. É do objeto do contrato.
Resposta rápida
- São três modalidades de garantia do executante: construtor (obra e serviço de engenharia), fornecedor (entrega de bens) e prestador de serviços. O objeto do contrato define qual.
- Os nomes não estão mais na norma. A Circular SUSEP 662/2022 revogou a 477/2013 e a 577/2018 junto com o clausulado padronizado. Hoje vale o clausulado que cada seguradora registra, e dois produtos com o mesmo nome podem cobrir coisas diferentes.
- Quanto: até 5% do valor inicial, até 10% com justificativa de complexidade e risco (art. 98), até 30% em obra de grande vulto com cláusula de retomada (art. 99).
- Por quanto tempo: a apólice acompanha a vigência do contrato e suas modificações, por endosso (art. 97, I). Aditivo sem endosso é contrato com garantia vencida.
- A garantia de execução não é assunto só de obra. Nos contratos em que identificamos exigência de garantia no PNCP, serviços e compras somam mais casos do que obras e engenharia juntas.
As três modalidades, e por que o nome não está na norma
A divisão que o mercado usa é por objeto do contrato principal:
| Modalidade | Cobre o inadimplemento em | Exemplo típico |
|---|---|---|
| Executante construtor | contrato de obra ou serviço de engenharia | reforma de escola, pavimentação, construção de UBS |
| Executante fornecedor | contrato de fornecimento de bens | entrega de medicamentos, merenda, equipamentos |
| Executante prestador de serviços | contrato de prestação de serviços | limpeza, vigilância, manutenção, transporte |
Até aqui, nada de novo. O que quase ninguém conta é o passo seguinte.
Esses nomes vieram de um clausulado que não existe mais. A Circular SUSEP 477/2013 trazia condições padronizadas em anexo, e a 577/2018 acrescentou regra específica para contrato com dedicação exclusiva de mão de obra. Em abril de 2022, a Circular SUSEP 662 revogou as duas e trocou a padronização por liberdade contratual: a norma passou a dizer o que o clausulado precisa definir, não o que ele precisa dizer.
Na prática isso significa duas coisas para quem contrata:
Quando o seu contrato é de entrega de bens, as regras mudam de lugar e duas armadilhas de cálculo aparecem. Isso está em executante fornecedor: quando essa é a modalidade certa.
Primeira: o nome da modalidade não garante o conteúdo. Duas apólices de "executante construtor", de seguradoras diferentes, podem tratar de forma distinta a caracterização do sinistro e o cálculo da indenização. O que vale é o clausulado registrado, não o rótulo.
Segunda: ler a apólice deixou de ser formalidade. A Circular 662/2022, no art. 27, exige que o clausulado de cada modalidade defina cinco coisas: o objetivo do seguro, os valores garantidos, a vigência da apólice, a expectativa e a caracterização do sinistro, e o critério de cálculo da indenização. São esses cinco itens que você compara entre propostas, não o preço sozinho.
Onde a garantia de execução realmente aparece
Aqui entra dado nosso, e ele desfaz uma intuição comum.
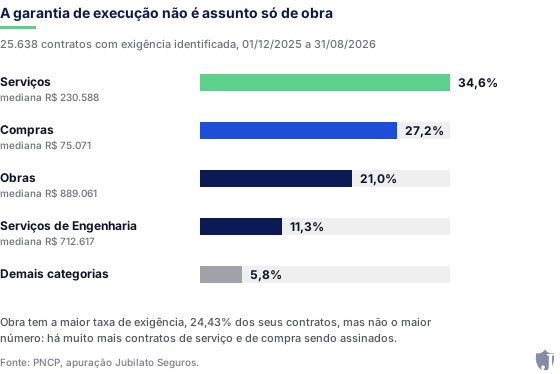
Entre 01/12/2025 e 31/08/2026, identificamos exigência de garantia em 25.638 contratos publicados no PNCP. A composição desse grupo:
| Categoria do processo | Contratos com exigência identificada | Fatia | Valor mediano do contrato |
|---|---|---|---|
| Serviços | 8.872 | 34,6% | R$ 230.588 |
| Compras | 6.986 | 27,2% | R$ 75.071 |
| Obras | 5.384 | 21,0% | R$ 889.061 |
| Serviços de Engenharia | 2.906 | 11,3% | R$ 712.617 |
| Demais categorias | 1.490 | 5,8% |
Duas leituras saem daí.
A garantia de execução não é assunto só de obra. Serviços e compras respondem por 61,8% dos contratos em que a exigência foi identificada. Obra tem a maior taxa de exigência, 24,43% dos seus contratos, mas não o maior número, porque há muito mais contratos de serviço e de compra sendo assinados. Quem só vende executante construtor está fora da maior parte dos casos.
O contrato típico é menor do que se imagina. A mediana da obra com exigência identificada é de R$ 889 mil, e a do fornecimento, R$ 75 mil. O imaginário do seguro garantia é a obra de R$ 50 milhões; a rotina é o contrato abaixo de R$ 1 milhão. O método da apuração está em como lemos os editais e contratos do PNCP.
A Jubilato Seguros lê o edital, identifica a modalidade correta e calcula o valor real a garantir, incluindo o que entra por fora do percentual.
Solicitar cotação gratuita
Quanto o edital pode exigir
Três patamares, e cada um tem condição própria.
Até 5% do valor inicial do contrato é a regra geral do art. 98.
Até 10% exige justificativa: o mesmo art. 98 autoriza a majoração "desde que justificada mediante análise da complexidade técnica e dos riscos envolvidos". Percentual dobrado sem justificativa no processo é ponto de esclarecimento, e o pedido tem prazo.
Até 30% só em obras e serviços de engenharia de grande vulto, e só na modalidade seguro-garantia com cláusula de retomada (art. 99). O que essa cláusula obriga a seguradora a fazer está em cláusula de retomada, e a conta completa de cada patamar, com as bases de cálculo e os acréscimos que entram por fora, está em 5%, 10% ou 30%: qual percentual o edital pode exigir.
Duas regras de base de cálculo mudam a conta e passam despercebidas:
- Serviços e fornecimentos contínuos com vigência superior a um ano usam o valor anual do contrato como base, e não o valor total, inclusive nas prorrogações (art. 98, parágrafo único).
- Quando a Administração entrega bens dos quais o contratado fica depositário, o valor desses bens é acrescido ao valor da garantia (art. 101). Em contrato de manutenção com equipamento cedido, isso muda o tamanho da apólice.
E há o reforço que não vem do capítulo das garantias: proposta abaixo de 85% do valor orçado dispara o art. 59, § 5º, com garantia adicional de 1% do valor orçado para cada 1% de diferença. Ele atinge 43,3% das obras e serviços de engenharia, e na maioria dos casos é maior que a garantia principal.
Por quanto tempo a apólice precisa valer
O art. 97 resolve a vigência em duas regras curtas, e as duas têm consequência prática forte.
Inciso I: a apólice acompanha o contrato. O prazo de vigência "será igual ou superior ao prazo estabelecido no contrato principal e deverá acompanhar as modificações referentes à vigência deste mediante a emissão do respectivo endosso pela seguradora". Traduzindo: todo aditivo de prazo exige endosso. A sequência correta, com o que trava quando ela se inverte, está em aditivo de contrato e endosso da apólice. Contrato prorrogado com apólice vencida é descumprimento contratual, e costuma travar o pagamento da medição seguinte.
Inciso II: a cobertura não cai por falta de pagamento do prêmio. O texto é direto: "o seguro-garantia continuará em vigor mesmo se o contratado não tiver pago o prêmio nas datas convencionadas". É proteção do órgão, não do contratado: a inadimplência do prêmio não derruba a apólice perante a Administração, mas tem efeito na sua relação com a seguradora e no seu limite para a próxima apólice.
E há a regra dos contratos contínuos. O parágrafo único do art. 97 permite substituir a apólice na data de renovação ou de aniversário, desde que mantidas as mesmas condições e coberturas e desde que nenhum período fique descoberto. É a brecha usada para trocar de seguradora em contrato longo sem gerar lacuna.
Muitos editais ainda pedem cobertura que se estende além do fim do contrato, 60 dias, 90 dias, às vezes mais, para cobrir o período até o recebimento definitivo. Isso não está no art. 97: está no edital, e entra no preço.
Coberturas adicionais, e um ponto cego que vale conhecer
Além da cobertura básica, o clausulado pode trazer coberturas adicionais. As três mais pedidas em contrato público:
- Multas e penalidades aplicadas pela Administração ao contratado.
- Ações trabalhistas e previdenciárias, ligadas ao pessoal alocado no contrato.
- Retomada, a obrigação de concluir o objeto, tratada no art. 102.
A segunda merece um aviso, porque é o assunto mais confuso do produto hoje e não se aplica a obra: ele vive em serviço continuado com dedicação exclusiva de mão de obra, como limpeza, vigilância e facilities.
O resumo do impasse: a Lei 14.133 autoriza exigir seguro-garantia com cobertura para verbas rescisórias inadimplidas (art. 121, § 3º, I), porque a Administração responde solidariamente pelos encargos previdenciários e subsidiariamente pelos trabalhistas quando falha na fiscalização (art. 121, § 2º). Mas o clausulado padronizado que trazia gatilho objetivo de sinistro caiu com a Circular 662/2022, e o mercado voltou a condicionar o pagamento ao trânsito em julgado da ação. Em 13/08/2024, o Parecer 00036/2024/DECOR/CGU/AGU, aprovado pelo Despacho AGU nº 332, concluiu que essa cláusula é incompatível com a Lei 14.133 e com a IN SEGES/MPDG 5/2017, e que a apólice com essa previsão é passível de rejeição pelo órgão, por conveniência e oportunidade.
Ou seja: a empresa fica entre um produto que boa parte do mercado só emite com trânsito em julgado e um contratante orientado a não aceitar. Não é problema de preço, é de clausulado, e resolver isso é trabalho de corretora que conhece o apetite de cada seguradora. A história inteira, com a linha do tempo das circulares e o que fazer quando a apólice é recusada, está em seguro garantia em serviço com dedicação exclusiva.
Do aviso ao pagamento: como o sinistro funciona
Dois termos aparecem em todo clausulado e são confundidos o tempo todo.
Expectativa de sinistro é o aviso: o órgão comunica à seguradora que há indício de inadimplemento, normalmente na abertura do processo administrativo. Ainda não há indenização, há alerta. É o momento em que a seguradora passa a acompanhar de perto, e em que o contratado ainda tem espaço para corrigir.
Caracterização do sinistro é o reconhecimento formal do inadimplemento, depois do processo administrativo com contraditório. É ela que abre a obrigação de indenizar, ou, quando há cláusula de retomada, de escolher entre concluir o objeto e pagar a importância segurada.
Entre os dois passos está a maior parte dos casos que terminam bem. Expectativa comunicada cedo é chance de acordo; sinistro caracterizado já é histórico que pesa na próxima subscrição da empresa.
O critério exato de cada etapa, os prazos e a documentação exigida estão no clausulado registrado, que é justamente o que o art. 27 da Circular 662/2022 manda a seguradora definir. Ler isso antes de contratar é diferente de ler depois de um ofício.
Contrato contínuo, bens cedidos e proposta abaixo de 85% mudam a conta. Mande os dados e a gente fecha o número com você.
Falar com um especialista
A liberação da garantia no fim do contrato
O art. 100 fecha o ciclo: a garantia é liberada ou restituída após a fiel execução do contrato, ou após a extinção por culpa exclusiva da Administração, e, quando em dinheiro, atualizada monetariamente.
Para o seguro garantia não há restituição a fazer, e sim baixa a formalizar. O que costuma atrasar o encerramento é documental: falta o termo de recebimento definitivo ou a declaração do órgão de que o contrato foi cumprido.
Vale encerrar direito. Apólice que fica em aberto na seguradora ocupa limite da empresa e atrapalha a próxima emissão.
A linha do tempo da garantia, do edital à baixa
Seis momentos, e em cada um há algo que só se resolve ali.
- Leitura do edital. Objeto, percentual, base de cálculo, vigência exigida e coberturas adicionais. É aqui que se decide se vale disputar, e por qual preço.
- Homologação. Começa a contar a janela do art. 96, § 3º: prazo mínimo de um mês entre a homologação e a assinatura, quando a opção é seguro garantia. É o tempo real de emissão.
- Subscrição. A seguradora analisa crédito, capacidade técnica quando há retomada, e o histórico da empresa. Documentação completa nessa etapa é o que permite comparar propostas em vez de aceitar a única que chegou.
- Emissão e assinatura. A apólice é entregue ao órgão. Havendo cláusula de retomada, a seguradora assina o contrato como interveniente anuente, e assinará também os aditivos.
- Execução. Todo aditivo de prazo ou de valor pede endosso. Toda expectativa de sinistro comunicada cedo é chance de correção antes da caracterização.
- Recebimento definitivo e baixa. Com o contrato cumprido, a garantia é liberada (art. 100) e a apólice baixada na seguradora, o que devolve limite para a próxima disputa.
O erro mais comum não está em nenhum dos seis. Está em tratar o passo 1 como leitura jurídica e o passo 3 como burocracia, quando os dois são decisão comercial.
Erros que custam contrato
Os cinco que mais vemos, em ordem de estrago:
- Aditivo sem endosso. O contrato é prorrogado, a apólice não, e o pagamento seguinte trava.
- Modalidade errada. Contratar executante construtor para um contrato de fornecimento, ou o contrário, porque "é tudo seguro garantia".
- Base de cálculo errada em contrato contínuo. Usar o valor total onde a lei manda usar o valor anual (art. 98, parágrafo único), e pagar prêmio a mais durante anos.
- Ignorar os bens entregues pela Administração. O art. 101 manda acrescê-los ao valor da garantia, e a apólice sai menor do que o edital exige.
- Descobrir a cobertura estendida na emissão. O edital pedia 90 dias além do contrato, a cotação foi feita sem isso, e o prazo aperta.
Perguntas frequentes
A de proposta protege a fase da licitação e é limitada a 1% do valor estimado da contratação (art. 58). A de execução protege o cumprimento do contrato assinado e vai de 5% a 30% do valor do contrato, conforme os arts. 98 e 99. São apólices diferentes, com prazos, valores e análises diferentes.
A mesma apólice continua valendo, mas precisa ser ajustada por endosso sempre que a vigência ou o valor do contrato mudar. É o que o art. 97, I determina, e o endosso tem prêmio proporcional ao que foi acrescido.
O objeto do contrato escolhe. Contrato de obra pede executante construtor; de fornecimento, executante fornecedor; de serviço, executante prestador de serviços. O que fica com o contratado é a escolha entre as modalidades de garantia do art. 96, § 1º: caução, seguro garantia, fiança bancária ou título de capitalização. O comparativo está em seguro garantia, caução ou fiança bancária.
O art. 98 condiciona a majoração de 5% para até 10% à justificativa por análise da complexidade técnica e dos riscos envolvidos. Ausente a justificativa no processo, cabe pedido de esclarecimento dentro do prazo do edital, por escrito.
Perante a Administração, não: o art. 97, II diz que o seguro-garantia continua em vigor mesmo sem o pagamento do prêmio nas datas convencionadas. Isso não elimina a consequência na sua relação com a seguradora, inclusive sobre limite disponível para a próxima apólice.
Depende da importância segurada, do prazo, do objeto e do seu perfil, nesta ordem. O maior fator está no edital, porque é ele que fixa o percentual. A formação do preço, sem chute de percentual, está em quanto custa um seguro garantia.
Se o edital exigir, sim, qualquer que seja o valor. Nossa apuração mostra que a mediana do contrato de fornecimento com exigência identificada é de R$ 75 mil, então exigência em contrato pequeno é rotina, não exceção.
O que fazer a seguir
Antes de assinar, confira quatro pontos do edital, nesta ordem: o objeto (que define a modalidade), o percentual e a base de cálculo, a vigência exigida da apólice, incluindo qualquer período além do fim do contrato, e as coberturas adicionais.
Com esses quatro em mãos, a cotação vira comparação, não chute. A lista de documentos está em documentos para contratar seguro garantia e o tempo real de cada etapa está em prazo de emissão do seguro garantia.
O enquadramento completo dos arts. 96 a 102 está em garantias na Lei 14.133, e o ciclo de quem ainda está disputando está em seguro garantia para licitante.
Para analisar o edital antes da proposta e chegar à assinatura com a apólice pronta, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo trata do regime da Lei 14.133/2021 e da Circular SUSEP 662/2022 e não constitui cotação, parecer jurídico ou recomendação. A cobertura efetiva depende do clausulado registrado por cada seguradora e das condições do edital.
Com o edital e a data da homologação, a Jubilato Seguros diz o que dá para emitir no seu prazo e com quais seguradoras.
Quero minha cotação