Executante fornecedor é a modalidade de seguro garantia para contrato cujo objeto é fornecimento de bens: medicamento, alimento, equipamento, mobiliário, material de consumo. Se a sua empresa entrega produto, e não obra nem serviço, é essa a modalidade que a seguradora vai cotar.
O mercado divide o seguro garantia do executante em três, sempre pelo objeto do contrato principal. São executante construtor (obra e serviço de engenharia), executante fornecedor (fornecimento de bens) e executante prestador de serviços (prestação de serviços). A divisão é clara no nome e confusa na prática, por um motivo: esses nomes não estão mais na norma.
A Circular SUSEP 662/2022, em vigor desde 02/05/2022, revogou as Circulares 477/2013 e 577/2018 e o clausulado padronizado que trazia essas condições em anexo. Hoje vale o clausulado que cada seguradora registra, e duas apólices com o mesmo nome de modalidade podem cobrir coisas diferentes.
Há também um dado que o setor não conta ao fornecedor de bens, porque fala de obra o tempo todo. No Radar PNCP da Jubilato Seguros, entre dezembro de 2025 e setembro de 2026, a exigência de garantia apareceu em 0,53% dos contratos de Compras. Em Obras foram 27,35%. Na maioria das compras públicas a garantia não é exigida, e saber disso evita contratar o que não precisa.
Resposta rápida
- Executante fornecedor é a modalidade para fornecimento de bens. As outras duas são construtor (obra e serviço de engenharia) e prestador de serviços.
- O nome não está na norma. A Circular SUSEP 662/2022 revogou as Circulares 477/2013 e 577/2018 e o clausulado padronizado. Compare clausulados registrados, não nomes.
- O teto é 5% do valor inicial, majorável até 10% com justificativa de complexidade técnica e riscos (art. 98). Os 30% do art. 99 valem só para obra e serviço de engenharia de grande vulto e não se aplicam a fornecimento de bens.
- Em fornecimento contínuo acima de um ano, a base de cálculo é o valor anual (art. 98, parágrafo único), não o valor global.
- Bem entregue pela Administração, do qual você fica depositário, é acrescido ao valor da garantia (art. 101). É o caso do equipamento em comodato.
As três modalidades do executante, lado a lado
A escolha não é de preferência. Ela vem do objeto do contrato principal que a apólice garante.
| Executante construtor | Executante fornecedor | Executante prestador de serviços | |
|---|---|---|---|
| Objeto do contrato principal | obra e serviço de engenharia | fornecimento de bens | prestação de serviços |
| Exemplos | reforma de escola, pavimentação | medicamento, merenda, equipamento | limpeza, vigilância, manutenção |
| Teto do art. 98 | 5%, majorável até 10% | 5%, majorável até 10% | 5%, majorável até 10% |
| Patamar de até 30% (art. 99) | sim, se grande vulto | não se aplica | não se aplica |
| Base em contrato contínuo acima de um ano | valor anual | valor anual (art. 98, p. único) | valor anual |
| Bem cedido pela Administração (art. 101) | ocorre em canteiro | frequente: comodato | frequente em posto |
| Nome previsto em norma vigente | não | não | não |
A última linha é a mais importante. Nenhum dos três nomes consta de circular em vigor. Eles sobrevivem como vocabulário de mercado, porque os clausulados costumam reproduzir a lógica antiga.
Os nomes continuam, a norma que os criava não
Até maio de 2022 o clausulado era padronizado por circular. Você comparava preço, porque a cobertura era igual em qualquer seguradora. A Circular SUSEP 662/2022 encerrou esse regime e passou a exigir clausulado registrado por cada seguradora.
A consequência é direta. Duas propostas de "executante fornecedor" podem trazer coberturas, caracterizações de sinistro e critérios de indenização distintos. O nome virou rótulo comercial, e o que vincula é o clausulado registrado.
Então a pergunta ao corretor não é mais "é executante fornecedor?". É "qual clausulado está registrado, e o que ele diz nos cinco itens obrigatórios?".
O art. 27 da Circular 662 dá o checklist
A Circular 662 não padroniza a cobertura, mas padroniza o mínimo que o clausulado precisa definir. O art. 27 exige que o clausulado de cada modalidade estabeleça pelo menos cinco itens.
- Objetivo do seguro. O que a apólice garante no contrato de fornecimento: entrega, prazo, qualidade, multa.
- Valores garantidos. O limite máximo de indenização e como ele se compõe.
- Vigência da apólice. Início, fim e tratamento das prorrogações.
- Expectativa e caracterização do sinistro. O gatilho: quando o órgão comunica e qual ato caracteriza o inadimplemento.
- Critério de cálculo da indenização. Como se chega ao valor devido depois do sinistro.
Ler esses cinco pontos em duas ou três propostas é o único jeito de comparar apólices depois de 2022. Preço sem clausulado não é comparação, é palpite.
Em fornecimento, o item 4 é o que mais varia. Atraso de entrega, entrega parcial e recusa de lote por laudo de qualidade são eventos diferentes, e não é óbvio em qual deles o clausulado caracteriza o sinistro.
Quanto o seu contrato pode exigir: 5%, 10% e nunca 30%
O art. 98 da Lei 14.133/2021 permite exigir garantia de até 5% do valor inicial do contrato, majorável até 10% com justificativa de complexidade técnica e riscos. A justificativa não é formalidade: precisa estar no processo.
O art. 99 prevê o patamar de até 30%, reservado a obras e serviços de engenharia de grande vulto. Ele não se aplica a fornecimento de bens. Edital de compra que exige 30% erra o enquadramento, e isso cabe em pedido de esclarecimento ou impugnação no prazo do edital.
O fornecedor de bens perde dinheiro aqui por desinformação. Os 30% circulam como se fossem regra geral, porque quem fala alto nesse mercado fala de obra. No seu contrato de medicamento ou de equipamento, o teto é 10% e o padrão é 5%. O enquadramento completo está em garantias na Lei 14.133.
Armadilha 1: fornecimento contínuo e a base de cálculo anual
O art. 98, parágrafo único determina que, nos fornecimentos contínuos com vigência superior a um ano, a base de cálculo da garantia é o valor anual do contrato. Não é o valor global.
Um exemplo concretiza. Fornecimento contínuo de material de consumo, cinco anos, R$ 500 mil por ano, R$ 2,5 milhões no total. Com garantia de 5% sobre a base anual, são R$ 25 mil de capital garantido, não R$ 125 mil.
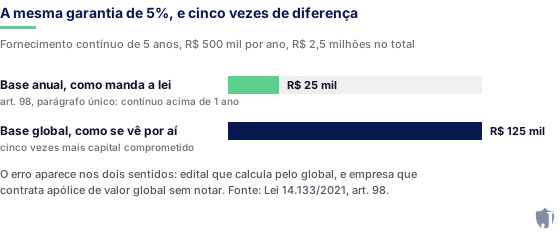
A diferença é de cinco vezes, e aparece nos dois sentidos. Há edital que calcula sobre o valor global, e há empresa que contrata apólice de valor global sem notar.
Antes de cotar, confirme três pontos no edital e na minuta. Se o fornecimento é contínuo. Se a vigência passa de doze meses. E qual valor o órgão usou como base. Quando o edital usa o global num caso de base anual, o esclarecimento sai mais barato que a apólice.
Armadilha 2: o art. 101 e o equipamento cedido
A segunda armadilha é silenciosa, porque não aparece destacada no edital. Ela está na minuta de contrato.
O art. 101 determina que os bens entregues pela Administração, dos quais o contratado fique depositário, sejam acrescidos ao valor da garantia. A regra não cria garantia nova. Aumenta o valor da que já existe.
Em fornecimento isso é mais comum do que parece. Casos típicos:
- Comodato de equipamento junto com o insumo, o modelo clássico do equipamento laboratorial ou de impressão.
- Material fornecido pelo órgão para a empresa industrializar, beneficiar ou embalar.
- Container, bombona ou vasilhame da Administração sob guarda do fornecedor.
- Equipamento de refrigeração cedido para armazenagem de imunobiológico ou alimento.
O efeito é aritmético. Contrato de R$ 400 mil com garantia de 5% dá R$ 20 mil. Se a Administração cede equipamento avaliado em R$ 150 mil e você fica depositário, esse valor se soma ao capital garantido.
Daí saem duas consequências. O prêmio sobe, e cotação feita sem essa informação vem errada. E apólice sem o acréscimo deixa a garantia insuficiente perante o contrato: o descumprimento é seu, não da seguradora.
Leia a minuta procurando cessão, comodato, depositário e guarda. Se alguma dessas palavras vier com valor atrelado, o valor entra na conta antes da cotação.
Vigência igual ou superior, e o endosso que acompanha
O art. 97, I fixa duas obrigações. A vigência da apólice precisa ser igual ou superior à do contrato. E precisa acompanhar as modificações contratuais por endosso.
Em fornecimento isso pesa mais do que em obra. Contrato de compra muda com frequência: prorroga, adita quantidade, reajusta preço, troca item por similar. Cada alteração de valor ou de prazo exige endosso.
E endosso não é automático. É pedido à seguradora, com documento, prazo de análise e prêmio adicional quando o capital garantido aumenta. Quem o trata como burocracia descobre o problema no dia em que o órgão pede a apólice vigente.
O funcionamento geral da apólice está em garantia de execução no seguro garantia.
A exigência é rara em Compras, e isso é informação útil
Agora a parte honesta, que é também a mais útil.
Os dados são próprios, do Radar PNCP da Jubilato Seguros. Recorte com leitura completa dos documentos, entre dezembro de 2025 e setembro de 2026.
| Tipo de contratação | Exigência de garantia identificada |
|---|---|
| Compras | 0,53% |
| Obras | 27,35% |
| Serviços de Engenharia | 21,09% |
A ordem de grandeza é de cinquenta vezes. E, quando aparece em Compras, aparece em contrato menor. Em outro recorte, o valor mediano do contrato de Compras com exigência identificada foi de R$ 75.071, contra R$ 889.061 em Obras.
Daí saem três leituras operacionais para quem vende bens ao setor público.
Primeira: não presuma a exigência. Contratar garantia que o edital não pede é custo puro. Leia o edital e a minuta antes de cotar.
Segunda: quando aparece, aparece pequena. Contrato mediano de R$ 75 mil com 5% dá R$ 3.754 de capital garantido. E a escolha da modalidade é sua: o art. 96, § 1º entrega ao contratado a opção entre caução, seguro garantia, fiança bancária e capitalização. Nessa faixa, caução e as outras modalidades podem ser competitivas. Quando o art. 101 infla o capital garantido, o seguro garantia volta a ser o que preserva caixa e limite bancário.
Terceira: o que pesa não é o percentual, são as duas armadilhas. Base anual e art. 101 mexem mais no valor final da apólice do que a diferença entre 5% e 10%.
Perguntas frequentes
Depende do objeto principal no edital e na minuta. Fornecimento com montagem acessória costuma seguir como fornecimento de bens. Se a instalação envolve serviço de engenharia relevante, com projeto e responsável técnico, o enquadramento tende a construtor. O critério é o objeto do contrato, não a proporção de preço.
Não. Os 30% são do art. 99 e valem para obras e serviços de engenharia de grande vulto. Em fornecimento de bens o teto é 5%, majorável até 10% com justificativa de complexidade técnica e riscos (art. 98).
Não, quando a vigência passa de um ano. O art. 98, parágrafo único, fixa o valor anual como base de cálculo nos fornecimentos contínuos com vigência superior a um ano. Confira qual base o edital usou antes de cotar.
Sim, e antes da cotação. O art. 101 acrescenta ao valor da garantia os bens entregues pela Administração dos quais você fica depositário. Isso muda o capital garantido e o prêmio.
Não necessariamente. Desde a Circular SUSEP 662/2022 não existe clausulado padronizado, e cada seguradora registra o seu. Compare os cinco itens do art. 27: objetivo, valores garantidos, vigência, caracterização do sinistro e critério de cálculo da indenização.
Em regra, não. Precisa de endosso. O art. 97, I, exige vigência igual ou superior à do contrato e acompanhamento das modificações por endosso. O endosso passa por análise da seguradora e pode gerar prêmio adicional.
O que fazer a seguir
Siga a ordem. Confirme no edital e na minuta se existe exigência de garantia, porque em Compras ela aparece em 0,53% dos casos. Confirme o percentual, que respeita o teto de 5% ou 10%. E calcule a base: valor anual em fornecimento contínuo acima de doze meses, mais os bens do art. 101 quando houver comodato.
Com esses três números fechados, a cotação sai certa na primeira tentativa. Sem eles, o erro só aparece quando o órgão recusa a apólice.
Para aprofundar, três leituras. O enquadramento legal está em garantias na Lei 14.133. O que mudou no clausulado está em Circular SUSEP 662. E a lista do que a seguradora pede está em documentos para contratar seguro garantia.
Se o seu contrato tem equipamento cedido ou vigência plurianual, a conta merece conferência antes da cotação. Fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve o regime da Lei 14.133/2021 e da Circular SUSEP 662/2022 e não constitui cotação, recomendação financeira nem parecer jurídico. Coberturas, exclusões e critérios de indenização variam conforme o clausulado registrado por cada seguradora, o perfil de crédito do tomador e o edital.