A pergunta que chega com o edital na mão é sempre a mesma: o órgão pode exigir isso?
A Lei 14.133/2021 responde em sete artigos, do 96 ao 102, mais dois do capítulo de julgamento. Eles definem quando a garantia pode ser pedida, em que percentual, em quais modalidades, quando deve ser entregue e o que acontece quando o contrato dá errado.
Este guia percorre os sete, com o texto da lei ao lado da consequência prática. Não é comentário doutrinário: é a tradução para a decisão de quem vai assinar o contrato.
Resposta rápida
- Exigir garantia é faculdade da Administração e depende de previsão no edital (art. 96, caput). A lei fixa tetos, não obrigações.
- A escolha da modalidade é do contratado, não do órgão (art. 96, § 1º). São quatro: caução, seguro-garantia, fiança bancária e título de capitalização.
- Os tetos: 1% na garantia de proposta (art. 58, § 1º), 5% na execução, 10% com justificativa técnica (art. 98) e 30% em obra de grande vulto com cláusula de retomada (art. 99).
- Só o seguro-garantia tem prazo de entrega fixado em lei: mínimo de um mês entre a homologação e a assinatura (art. 96, § 3º).
- A apólice continua em vigor mesmo sem pagamento do prêmio (art. 97, II), e a vigência acompanha o contrato por endosso (art. 97, I).
Exigir garantia é faculdade, não obrigação
O art. 96 abre assim: "A critério da autoridade competente, em cada caso, poderá ser exigida, mediante previsão no edital, prestação de garantia nas contratações de obras, serviços e fornecimentos."
Três coisas nessa frase decidem muita discussão.
"Poderá". Não há garantia automática. Se o edital não previu, não há o que exigir depois.
"Mediante previsão no edital". A exigência tem de estar no instrumento convocatório. Cláusula que aparece só na minuta do contrato, sem respaldo no edital, é divergência que precisa ser esclarecida antes da assinatura, não depois.
"A critério da autoridade competente, em cada caso". A decisão é motivada e específica. Exigência genérica, copiada de edital anterior sem relação com o objeto, é atacável.
A exceção que confirma a regra está no art. 59, § 5º: ali a lei diz "será exigida", e a garantia adicional deixa de ser faculdade. Voltaremos a isso.
As quatro modalidades, e quem escolhe
O art. 96, § 1º é claro sobre a titularidade da escolha: "Caberá ao contratado optar por uma das seguintes modalidades de garantia".
| Modalidade | Inciso | O que custa ao contratado |
|---|---|---|
| Caução em dinheiro ou títulos da dívida pública | I | imobiliza o valor integral até a liberação |
| Seguro-garantia | II | prêmio, sem imobilizar capital |
| Fiança bancária | III | consome limite de crédito, mais tarifa |
| Título de capitalização de pagamento único, com resgate integral | IV | pagamento único, resgatável ao fim |
O inciso IV foi incluído pela Lei 14.770/2023 e é o mais recente dos quatro.
Edital que impõe uma modalidade única, em contratação comum, restringe um direito que a lei deu ao contratado. A exceção legítima está no art. 99, para obra de grande vulto com cláusula de retomada, onde a lei especifica a modalidade seguro-garantia.
Mande o trecho da garantia. A Jubilato Seguros confere o que a lei autoriza para aquele caso e diz se a exigência cabe.
Pedir a análise do edital
Os percentuais que a lei admite
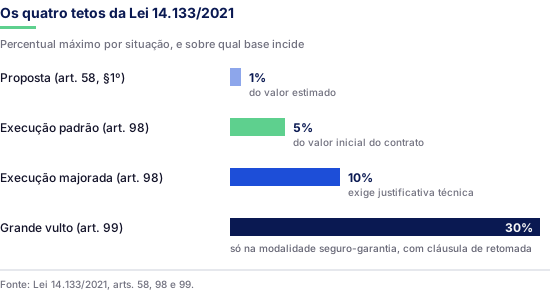
Dois detalhes do art. 98 que mudam o valor e raramente aparecem.
A majoração para 10% não é discricionária. O texto condiciona: "desde que justificada mediante análise da complexidade técnica e dos riscos envolvidos". Percentual maior sem essa análise no processo é exigência sem fundamento.
Em contrato contínuo com vigência superior a um ano, a base é o valor anual. O parágrafo único do art. 98 determina isso expressamente, e estende a regra às prorrogações. Calcular sobre o valor global de um contrato de cinco anos multiplica a importância segurada por cinco, e o prêmio junto.
A garantia de proposta é outra coisa
O art. 58 trata de um momento diferente: antes da disputa, não depois dela.
A garantia de proposta é requisito de pré-habilitação, não pode superar 1% do valor estimado da contratação (§ 1º) e é devolvida em até dez dias úteis contados da assinatura do contrato ou da data em que a licitação for declarada fracassada (§ 2º).
O § 3º é o dente da regra: a recusa em assinar o contrato, ou a não apresentação dos documentos para a contratação, implica execução do valor integral. Não é multa proporcional; é o valor todo.
E o § 4º resolve uma dúvida comum: a garantia de proposta também pode ser prestada em qualquer das quatro modalidades do art. 96, § 1º. Empresa que trata isso como depósito obrigatório em dinheiro está imobilizando caixa sem necessidade.
A garantia adicional, que é obrigatória
Aqui o verbo muda. O art. 59, § 5º determina que, nas contratações de obras e serviços de engenharia, "será exigida garantia adicional do licitante vencedor cuja proposta for inferior a 85% do valor orçado pela Administração".
Não é faculdade do servidor. Se o objeto é obra ou serviço de engenharia e a proposta ficou abaixo dos 85%, a exigência decorre da lei, esteja ou não repetida no edital.
O art. 59, § 4º completa o desenho: no mesmo tipo de contratação, propostas inferiores a 75% do valor orçado "serão consideradas inexequíveis". Entre 75% e 85% existe a faixa em que se disputa com garantia adicional.
O enquadramento completo da regra, com as condições e as modalidades aceitas, está em garantia adicional para licitações.
Você sabia? A conta da garantia adicional tem duas leituras possíveis, e a diferença dobra o valor. A calculadora de garantia adicional roda as duas, e o passo a passo está em como calcular a garantia adicional de uma licitação.
O prazo de entrega, que só existe para uma modalidade
O art. 96, § 3º é curto e decide contrato: "O edital fixará prazo mínimo de 1 (um) mês, contado da data de homologação da licitação e anterior à assinatura do contrato, para a prestação da garantia pelo contratado quando optar pela modalidade prevista no inciso II do § 1º deste artigo."
O inciso II é o seguro-garantia. Nenhuma das outras três modalidades tem prazo fixado em lei, e nenhuma precisa: caução, fiança e capitalização não passam por análise de subscrição.
A consequência prática é dupla. Para o contratado, existe uma janela protegida de pelo menos trinta dias para conseguir a apólice. Para o órgão, editar prazo menor que isso, para essa modalidade, contraria o texto.
Vigência, endosso e o prêmio não pago
O art. 97 governa a apólice depois de emitida, e traz duas regras que quase nunca aparecem em conteúdo do setor.
A vigência acompanha o contrato (inciso I). "O prazo de vigência da apólice será igual ou superior ao prazo estabelecido no contrato principal e deverá acompanhar as modificações referentes à vigência deste mediante a emissão do respectivo endosso pela seguradora." Todo aditivo que prorroga o contrato exige endosso; a apólice não se estende sozinha.
A apólice não cai por falta de pagamento (inciso II). "O seguro-garantia continuará em vigor mesmo se o contratado não tiver pago o prêmio nas datas convencionadas." A proteção é do segurado, que é o órgão. A dívida do prêmio continua existindo e é cobrada do tomador por outros meios, mas não derruba a cobertura.
O parágrafo único trata da renovação em contratos de execução continuada: é permitida a substituição da apólice na data de renovação ou de aniversário, desde que mantidas as mesmas condições e coberturas e desde que nenhum período fique descoberto.
Você sabia? Errar a data final da vigência é o erro que só aparece depois, com a apólice emitida. A calculadora de datas fecha a conta do prazo contratual mais os dias extras que o edital exigir, e o passo a passo está em como calcular a vigência de um seguro garantia.
Saber o que o edital pode exigir é metade. A outra metade é ter a apólice no prazo, com a seguradora certa.
Solicitar cotação gratuita
A cláusula de retomada
O art. 102 é a inovação mais comentada do capítulo, e a mais mal explicada.
Ele autoriza o edital, na contratação de obras e serviços de engenharia, a exigir seguro-garantia com a obrigação de a seguradora, em caso de inadimplemento do contratado, assumir a execução e concluir o objeto.
Quando isso é previsto, a seguradora ganha posição contratual: firma o contrato e os aditivos como interveniente anuente, e pode ter livre acesso às instalações, acompanhar a execução, ter acesso a auditoria técnica e contábil e requerer esclarecimentos ao responsável técnico (inciso I). O empenho pode ser emitido em nome dela, ou de quem ela indicar, desde que demonstrada regularidade fiscal (inciso II). E ela pode subcontratar a conclusão, total ou parcialmente (inciso III).
O parágrafo único define a escolha que a seguradora enfrenta no sinistro:
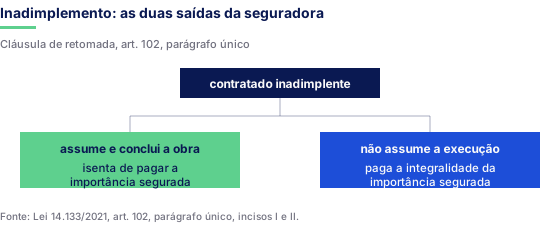
Repare no que o art. 102 não diz. Ele não obriga ninguém: o verbo é "poderá exigir". A ligação com o art. 99 é que, em obra de grande vulto, o percentual de até 30% só se aplica à modalidade seguro-garantia com essa cláusula. Também aí o verbo é "poderá".
Dizer que obra de grande vulto obriga cláusula de retomada é erro comum, e muda o planejamento financeiro de qualquer construtora que dispute esse porte.
Três regras que quase ninguém cita
São artigos curtos, fáceis de pular, e cada um resolve uma discussão real.
A Administração suspendeu o contrato? A garantia não precisa ser renovada. O art. 96, § 2º: na hipótese de suspensão do contrato por ordem ou inadimplemento da Administração, "o contratado ficará desobrigado de renovar a garantia ou de endossar a apólice até a ordem de reinício da execução ou o adimplemento pela Administração". Contratado com obra parada por falta de pagamento do órgão não deve custear renovação de garantia nesse período.
Bens entregues pela Administração aumentam a garantia. O art. 101: nos contratos que impliquem entrega de bens pela Administração, dos quais o contratado ficará depositário, "o valor desses bens deverá ser acrescido ao valor da garantia". É acréscimo que costuma passar despercebido no orçamento da proposta.
A liberação tem duas causas, e uma delas é culpa do órgão. O art. 100: a garantia será liberada ou restituída após a fiel execução do contrato ou após a sua extinção por culpa exclusiva da Administração, e, quando em dinheiro, atualizada monetariamente. A correção monetária vale para a caução, não para as demais modalidades.
O que mudou da Lei 8.666 para a Lei 14.133
A estrutura sobreviveu: garantia continua facultativa, prevista no edital, com a escolha da modalidade entregue ao contratado. O art. 56 da Lei 8.666/1993 já dizia "a critério da autoridade competente, em cada caso, e desde que prevista no instrumento convocatório". O que mudou foi o entorno.
| Tema | Lei 8.666/1993 | Lei 14.133/2021 |
|---|---|---|
| Modalidades | três (art. 56, § 1º) | quatro: entra o título de capitalização (art. 96, § 1º, IV) |
| Teto padrão | 5% do valor do contrato (§ 2º) | 5% do valor inicial (art. 98) |
| Majoração a 10% | só para grande vulto com alta complexidade técnica e riscos financeiros consideráveis, por parecer aprovado (§ 3º) | qualquer contratação, mediante justificativa de complexidade e riscos (art. 98) |
| Obra de grande vulto | nada além dos 10% | até 30%, na modalidade seguro-garantia com cláusula de retomada (art. 99) |
| Cláusula de retomada | não existia | art. 102, com a seguradora como interveniente anuente |
| Prazo de entrega da garantia | não havia | mínimo de um mês, só para o seguro-garantia (art. 96, § 3º) |
| Contrato contínuo plurianual | não tratava | percentual sobre o valor anual (art. 98, parágrafo único) |
| Contrato suspenso pela Administração | não tratava | desobriga renovação e endosso (art. 96, § 2º) |
| Prêmio não pago | não tratava | apólice continua em vigor (art. 97, II) |
| Bens entregues em depósito | acrescem à garantia (§ 5º) | idêntico (art. 101) |
| Liberação | após a execução (§ 4º) | após a fiel execução ou extinção por culpa exclusiva da Administração (art. 100) |
| Garantia adicional | art. 48, § 2º: abaixo de 80% de uma referência calculada | art. 59, § 5º: abaixo de 85% do valor orçado, mais simples |
Três leituras que essa tabela permite.
A lei nova foi escrita para o seguro-garantia. Prazo de entrega, regra de vigência, endosso, prêmio não pago e cláusula de retomada são todos dispositivos que só fazem sentido nessa modalidade. A 8.666 tratava garantia como depósito; a 14.133 trata como contrato de seguro.
A majoração ficou mais fácil e o teto máximo, mais alto. Antes, chegar a 10% exigia grande vulto somado a alta complexidade e riscos financeiros consideráveis, demonstrados em parecer. Agora basta justificativa de complexidade e riscos, em qualquer contratação. E acima disso abriu-se a faixa dos 30%, que não existia.
A garantia adicional ficou mais simples de calcular. A base da 8.666 era o menor entre a média das propostas acima de 50% do orçado e o próprio valor orçado. A 14.133 fixou o valor orçado como referência única.
O que o TCU orienta aos gestores
O manual Licitações e Contratos do TCU, item 5.11.2 é a referência que muitos órgãos seguem, e ele resolve expressamente o conflito que mais gera discussão na entrega da apólice.
A IN Seges/ME 5/2017 admite garantia apresentada em até dez dias úteis depois da assinatura do contrato. A Lei 14.133/2021 manda entregar antes. O manual do TCU é direto sobre qual prevalece: a lei "dispõe que a garantia deve ser fornecida antes da assinatura do contrato, o que prevalece sobre a mencionada norma infralegal".
É por isso que muitos órgãos só aceitam o seguro-garantia com a apólice em mãos antes de assinar, e é a razão de a janela do art. 96, § 3º ser a mais importante do capítulo para quem vence a licitação.
O manual reforça outros dois pontos úteis de conferir contra o seu edital: a cobertura precisa alcançar o fiel cumprimento das obrigações mais multas, prejuízos e indenizações decorrentes de inadimplemento, na linha do art. 97; e, em serviços e fornecimentos contínuos com vigência superior a um ano, o percentual incide sobre o valor anual.
Vale notar o que a orientação não faz: ela não cria exigência nova. Toda ela decorre do texto legal. Quando um edital pede além disso, a discussão não é com o TCU, é com o artigo da lei que o edital contraria.
Quando o edital exige além do que a lei permite
Os casos se repetem: percentual de execução acima de 10% sem justificativa técnica no processo; garantia de proposta acima de 1%; imposição de modalidade única em contratação comum; prazo de entrega do seguro-garantia menor que um mês; cláusula de retomada exigida fora de obras e serviços de engenharia.
O caminho é o mesmo em todos, e tem hora marcada: pedido de esclarecimento dentro do prazo do edital, por escrito, apontando o dispositivo. A resposta do órgão vira documento e resolve a ambiguidade antes que ela vire problema na assinatura. Persistindo, cabe impugnação, também com prazo próprio.
Perder esses prazos empurra a discussão para o momento em que ela custa mais caro: o da assinatura, com a garantia já cotada sobre a base errada.
Perguntas frequentes
Em contratação comum, não. O art. 96, § 1º diz que cabe ao contratado optar entre as quatro modalidades. A exceção é o art. 99, que para obra de grande vulto vincula o percentual de até 30% à modalidade seguro-garantia com cláusula de retomada.
Não. O art. 99 diz que a garantia nessa modalidade e com essa cláusula "poderá ser exigida", em percentual de até 30% do valor inicial. Depende de previsão no edital e de decisão motivada da Administração.
Não, em serviços e fornecimentos contínuos. O art. 98, parágrafo único manda usar o valor anual do contrato para definir e aplicar os percentuais, inclusive nas prorrogações.
Não, enquanto durar a suspensão. O art. 96, § 2º desobriga o contratado de renovar a garantia ou endossar a apólice até a ordem de reinício da execução ou o adimplemento pela Administração.
Não. O art. 97, II determina que o seguro-garantia continua em vigor mesmo sem o pagamento do prêmio nas datas convencionadas. A cobrança do prêmio é questão entre seguradora e tomador, e não afeta a cobertura do segurado.
Não. São cumulativas. A garantia adicional do art. 59, § 5º responde pelo risco específico da proposta afastada do orçamento; a de execução, pelo cumprimento do contrato.
O que fazer a seguir
Com o edital aberto, leia na ordem: o artigo que fundamenta a exigência, o percentual, a base de cálculo e o prazo de entrega. Divergência entre edital e minuta de contrato vai para o canal de esclarecimentos no mesmo dia em que for percebida, não na véspera da assinatura.
Se o que você precisa é o ciclo prático do lado de quem disputa, o guia é seguro garantia licitante, com documentos, prazos e o que derruba uma apólice na habilitação.
A Jubilato Seguros é corretora especializada em seguro garantia, registrada na SUSEP sob o nº 202077830 e em atuação há 30 anos, com cadastro em 25 seguradoras e emissão recorrente com 15.
Para uma análise do seu edital específico, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve o regime da Lei 14.133/2021 a partir do texto legal e não constitui parecer jurídico nem cotação. A emissão da apólice, a análise de crédito e a aceitação do risco são decisões da seguradora. Percentuais, prazos e exigências concretas são os do edital e do contrato, cuja leitura este texto não substitui.
A Jubilato Seguros analisa o edital, monta o caso e acompanha a emissão. Conversa amigável, sem compromisso.
Quero minha cotação