A escolha da modalidade de garantia é sua, não do órgão. O art. 96, § 1º da Lei 14.133/2021 é explícito: "Caberá ao contratado optar por uma das seguintes modalidades de garantia".
São quatro, e a diferença entre elas não é de preço nominal. É de o que cada uma faz com o dinheiro que a sua empresa vai precisar para executar o contrato.
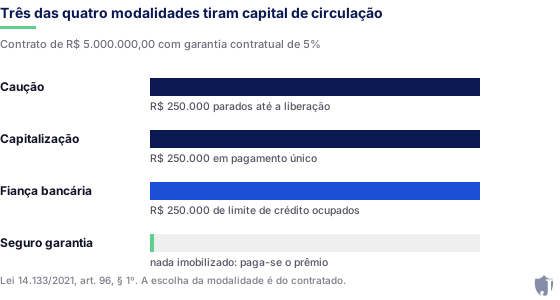
Uma empresa que vence uma obra de R$ 5 milhões precisa de capital de giro para comprar material, pagar folha e aguentar a defasagem entre medição e pagamento. Três das quatro modalidades tiram exatamente esse capital de circulação. Uma não tira.
Resposta rápida
- A escolha é do contratado (art. 96, § 1º). Edital que impõe modalidade única em contratação comum restringe um direito que a lei deu a você.
- Caução imobiliza o valor integral até a liberação. Fiança bancária consome limite de crédito no banco. Capitalização exige pagamento único. Seguro garantia cobra prêmio e não imobiliza capital.
- Só o seguro garantia tem prazo de entrega fixado em lei: mínimo de um mês entre homologação e assinatura (art. 96, § 3º). As outras três não precisam desse prazo porque não passam por análise de crédito.
- Perder a janela do seguro garantia custa caro, e o custo não aparece na cotação: aparece no caixa, ao ter de recorrer a uma das outras três.
- A caução em dinheiro é a única que a lei manda devolver atualizada monetariamente (art. 100).
As quatro, lado a lado
| Caução | Seguro garantia | Fiança bancária | Capitalização | |
|---|---|---|---|---|
| Base legal | art. 96, § 1º, I | art. 96, § 1º, II | art. 96, § 1º, III | art. 96, § 1º, IV |
| O que sai do caixa | o valor integral | o prêmio | tarifa do banco | pagamento único |
| Consome limite bancário | não | não | sim | não |
| Prazo de entrega na lei | não há | mínimo de um mês | não há | não há |
| Quem analisa você | ninguém | seguradora, análise de crédito | banco, análise de crédito | instituição emissora |
| Devolução | atualizada monetariamente | não se aplica | não se aplica | resgate pelo valor total |
O título de capitalização é o mais recente dos quatro, incluído pela Lei 14.770/2023, e a lei o define com precisão: "custeado por pagamento único, com resgate pelo valor total".
O que cada uma faz com o seu caixa
Aqui está a decisão real, e ela não aparece em comparativo de preço.
Caução em dinheiro ou títulos. Você deposita o valor da garantia e ele fica parado até a liberação. Num contrato de R$ 5 milhões com garantia de 5%, são R$ 250 mil fora de circulação por toda a vigência. O art. 100 manda devolver com atualização monetária, o que é justo e continua sendo pior do que ter o dinheiro trabalhando na obra.
Fiança bancária. O banco emite a carta e cobra tarifa, mas o custo principal não é a tarifa: é que a fiança ocupa o seu limite de crédito. É o mesmo limite que financiaria o giro da obra. Na prática, a empresa troca capacidade de executar por capacidade de garantir, e descobre isso quando precisa do capital.
Título de capitalização. Pagamento único, resgatável pelo valor total ao fim. Imobiliza caixa como a caução, com a diferença de ser um produto financeiro com regras próprias de resgate.
Seguro garantia. Você paga um prêmio à seguradora e o capital continua onde precisa estar. Não há depósito e não há consumo de limite bancário. É por isso que ele é a modalidade padrão em contrato público, e não porque seja o mais barato em termos nominais.
O prazo é o que quase ninguém compara
Esta é a diferença que mais custa contrato, e ela não aparece em nenhuma tabela comparativa do setor.
O art. 96, § 3º fixa prazo apenas para o seguro garantia. O texto é direto: o edital fixará prazo mínimo de um mês, contado da homologação e anterior à assinatura, "quando optar pela modalidade prevista no inciso II" do § 1º. O inciso II é o seguro-garantia.
Por que só ele? Porque só ele passa por subscrição. Caução é depósito, fiança e capitalização são produtos que o contratado contrata diretamente. O seguro garantia exige que uma seguradora analise o crédito da sua empresa e decida aceitar o risco, e isso leva tempo.
A consequência é assimétrica e vale entender bem:
A favor. Optando por seguro garantia, você tem uma janela legalmente protegida de pelo menos trinta dias. É tempo para reunir documentação, passar pela análise e, se houver recusa, reencaminhar a outra seguradora.
Contra. Se a janela fechar sem apólice, você não pode simplesmente entregar depois: o prazo é anterior à assinatura, e o TCU registra que a lei prevalece sobre a IN 5/2017, que admitiria dez dias úteis após. O que sobra são as três modalidades que custam mais caro ao seu caixa.
É esse o ponto que transforma a escolha de modalidade em decisão de prazo, e não só de preço.
Quando cada uma faz sentido
Nem sempre a resposta é seguro garantia, e vale ser honesto sobre isso.
Caução faz sentido quando o valor é pequeno frente ao caixa da empresa e o contrato é curto. Imobilizar R$ 3 mil por seis meses não muda a vida de ninguém, e evita processo de análise.
Fiança bancária faz sentido quando a empresa não vai precisar daquele limite de crédito para executar, o que costuma ocorrer em contrato de fornecimento com pagamento rápido, e quando o relacionamento bancário já está montado.
Capitalização faz sentido como alternativa quando a empresa tem caixa sobrando e prefere um produto com resgate integral à imobilização pura da caução.
Seguro garantia faz sentido no caso mais comum em contrato público: valor relevante, prazo longo, e uma empresa que precisa do capital e do limite bancário para executar aquilo que acabou de vencer. Quanto maior o contrato, mais essa lógica pesa.
Quando o edital impõe uma modalidade
Acontece, e na maior parte das vezes não deveria.
Em contratação comum, impor modalidade única contraria o art. 96, § 1º, que entrega a escolha ao contratado. A exceção legítima está no art. 99: em obras e serviços de engenharia de grande vulto, o patamar de até 30% é reservado à modalidade seguro-garantia com cláusula de retomada. Ali a lei especifica, e é a própria lei que restringe.
Fora dessa hipótese, o caminho é o de sempre e tem prazo: pedido de esclarecimento dentro do prazo do edital, por escrito, apontando o dispositivo. A resposta do órgão vira documento.
Perguntas frequentes
Em contratação comum, não. A escolha é do contratado (art. 96, § 1º). A exceção é o art. 99, para obra de grande vulto, onde o patamar de até 30% é vinculado ao seguro-garantia com cláusula de retomada.
Depende do que o contrato prevê sobre substituição de garantia. É comum haver previsão, e é o caminho de quem entrou com fiança bancária por prazo e quer migrar para seguro garantia depois, liberando limite no banco.
Sim, quando em dinheiro. O art. 100 determina que a garantia seja liberada ou restituída após a fiel execução do contrato, ou após a extinção por culpa exclusiva da Administração, e, quando em dinheiro, atualizada monetariamente. A correção vale para a caução, não para as demais modalidades.
Depende do que você chama de custo. Em desembolso nominal, a comparação engana, porque caução e capitalização não são despesa, são imobilização: o dinheiro volta. O custo real delas é o que sua empresa deixa de fazer com aquele capital durante a vigência, e esse número é diferente para cada empresa.
Não. Caução é depósito e não passa por análise. É por isso que ela não tem prazo de entrega fixado em lei, e é também por isso que ela não resolve o problema de quem não tem o dinheiro.
O que fazer a seguir
Antes de escolher, responda três perguntas na ordem: quanto o edital exige, quando a garantia precisa estar entregue, e do que a sua empresa vai precisar de capital durante a execução. A terceira costuma decidir.
Se a opção for seguro garantia, comece a documentação antes da homologação. A lista está em documentos para contratar seguro garantia, e o tempo real de cada etapa está em prazo de emissão do seguro garantia.
O enquadramento completo das quatro modalidades e dos percentuais está em garantias na Lei 14.133, e o ciclo de quem disputa está em seguro garantia licitante.
Para comparar as opções no seu caso concreto, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo compara modalidades de garantia segundo o regime da Lei 14.133/2021 e não constitui cotação, recomendação financeira nem parecer jurídico. Condições de cada modalidade variam por instituição, por perfil de crédito e por edital.