Numa obra pública que para, a pergunta que interessa ao órgão não é quanto ele vai receber de indenização. É quem termina o serviço.
A cláusula de retomada existe para responder isso. Ela transforma o seguro garantia de um cheque em caso de falha em uma obrigação de entregar o objeto, e é por isso que ela muda a análise de risco de todo mundo que está na mesa: do órgão, da seguradora e, principalmente, da empresa contratada.
Ela está no art. 102 da Lei 14.133/2021, e quase tudo que se discute sobre ela vem de uma frase no parágrafo único que passa despercebida.
Resposta rápida
- A cláusula de retomada obriga a seguradora, em caso de inadimplemento do contratado, a assumir a execução e concluir o objeto.
- A escolha final é da seguradora, não do órgão. O parágrafo único do art. 102 põe duas saídas: se ela executa e conclui, fica isenta de pagar a importância segurada; se não assume, paga a importância segurada integral.
- Com a cláusula, a seguradora assina o contrato como interveniente anuente, inclusive os aditivos, e ganha acesso à obra, acompanhamento, auditoria técnica e contábil.
- Ela pode subcontratar a conclusão, total ou parcialmente. Não precisa ter canteiro próprio.
- Não é assunto só de obra bilionária. O art. 99 amarra retomada ao patamar de até 30% em obras de grande vulto, mas o art. 102 permite a exigência em qualquer obra ou serviço de engenharia, e é ali que está o volume.
O que o art. 102 diz, na ordem em que diz
O caput monta a estrutura toda em uma frase: "Na contratação de obras e serviços de engenharia, o edital poderá exigir a prestação da garantia na modalidade seguro-garantia e prever a obrigação de a seguradora, em caso de inadimplemento pelo contratado, assumir a execução e concluir o objeto do contrato".
Três coisas ficam decididas aí, e vale separá-las.
O objeto é restrito. Obras e serviços de engenharia. Não vale para compras, nem para serviços comuns, nem para terceirização.
A exigência é facultativa. "Poderá exigir". Quem decide é o edital, órgão por órgão.
A obrigação é de fazer, não de pagar. É esta a virada. Nas garantias tradicionais, a seguradora indeniza e sai. Aqui ela pode ser chamada a executar.
A escolha é da seguradora, e é isso que quase ninguém lê
O parágrafo único é curto e decide o jogo:
"Na hipótese de inadimplemento do contratado, serão observadas as seguintes disposições: I - caso a seguradora execute e conclua o objeto do contrato, estará isenta da obrigação de pagar a importância segurada indicada na apólice; II - caso a seguradora não assuma a execução do contrato, pagará a integralidade da importância segurada indicada na apólice."
Leia de novo o inciso II. Ele não pune quem não assume: ele precifica a saída. A seguradora tem duas portas, e as duas estão na lei.
Na prática isso significa que a cláusula de retomada não garante que a obra será concluída pela seguradora. Ela garante que uma das duas coisas vai acontecer: a conclusão, ou o pagamento integral da importância segurada. É uma obrigação alternativa, e a escolha é de quem assumiu o risco.
Para o órgão, isso é melhor do que a garantia clássica em um ponto específico: o valor da importância segurada é maior. É o art. 99 que permite chegar a 30% do valor inicial do contrato em obra de grande vulto, contra os 5% ou 10% do art. 98. Um percentual alto sem retomada é dinheiro; com retomada, é dinheiro ou obra.
Para a empresa contratada, a leitura é outra e é desconfortável: a seguradora que pode ser obrigada a terminar sua obra vai olhar sua capacidade técnica antes de emitir, não só seu balanço.
Interveniente anuente: a seguradora entra no contrato
Este é o efeito prático que mais surpreende quem contrata pela primeira vez. O inciso I do art. 102 diz que a seguradora deverá firmar o contrato, inclusive os aditivos, como interveniente anuente, e lista o que ela pode fazer:
| O que a lei dá à seguradora | O que significa no canteiro |
|---|---|
| Livre acesso às instalações em que for executado o contrato | ela pode visitar a obra sem pedir licença |
| Acompanhar a execução do contrato principal | ela acompanha medição e cronograma, não só o sinistro |
| Ter acesso a auditoria técnica e contábil | ela pode auditar o que sustenta a medição |
| Requerer esclarecimentos ao responsável técnico | ela fala direto com o engenheiro responsável |
Não é fiscalização do órgão, é fiscalização de quem vai pagar ou executar se der errado. E como ela assina também os aditivos, um aditivo de prazo ou de valor sem a anuência da seguradora é um problema que aparece depois, na hora em que alguém precisa acionar a apólice.
Empenho e subcontratação: como a conclusão acontece na prática
Dois incisos resolvem a mecânica de quem assume.
Empenho em nome da seguradora (inciso II): a emissão do empenho em nome dela, ou de quem ela indicar para concluir o contrato, "será autorizada desde que demonstrada sua regularidade fiscal". Sem essa previsão, a seguradora executaria sem poder receber, o que inviabilizaria a retomada na origem.
Subcontratação (inciso III): a seguradora "poderá subcontratar a conclusão do contrato, total ou parcialmente". Ou seja, nenhuma seguradora precisa manter estrutura de construtora. O que ela precisa é ter acesso a quem consiga terminar aquela obra, naquele prazo, por aquele valor.
Essa é a razão técnica pela qual a subscrição de uma apólice com retomada é mais rigorosa: a seguradora está avaliando, na emissão, o custo de terminar um serviço que ela não projetou.
Onde a retomada pode ser exigida, e onde ela é rara
Aqui vale desfazer uma confusão comum entre dois artigos.
Art. 99. Em obras e serviços de engenharia de grande vulto, pode ser exigida garantia na modalidade seguro-garantia com cláusula de retomada prevista no art. 102, em percentual de até 30% do valor inicial do contrato. O verbo é "poderá": mesmo no grande vulto, a exigência é uma escolha do edital.
Art. 102. A previsão de retomada vale para a contratação de obras e serviços de engenharia, sem piso de valor.
A diferença importa porque o patamar de grande vulto é alto. Em 2026, ele está em R$ 261.968.421,04, valor atualizado pelo Decreto 12.807/2025. E os dados públicos mostram o tamanho real desse universo.
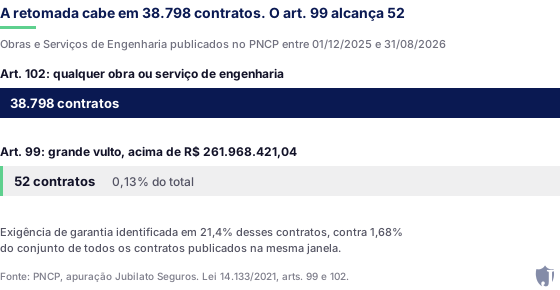
Entre 01/12/2025 e 31/08/2026, o Portal Nacional de Contratações Públicas registrou 38.798 contratos de Obras e de Serviços de Engenharia. Desses, 52 alcançaram o patamar de grande vulto, ou 0,13%. A faixa onde a cláusula de retomada faz diferença de verdade não é a das 52: é a das outras 38.746, onde o art. 102 permite a exigência e o edital decide caso a caso.
No mesmo recorte, identificamos exigência de garantia em 21,4% dos contratos de obras e engenharia, contra 1,68% do conjunto de todos os contratos publicados. A incidência sobe com o valor: 17,5% até R$ 1 milhão, 28,2% entre R$ 1 milhão e R$ 10 milhões, 33,2% entre R$ 10 milhões e R$ 100 milhões. O detalhamento do método está em como lemos os editais e contratos do PNCP.
O que muda na sua subscrição
Se você disputa obra pública, a diferença entre cotar uma garantia de execução comum e uma com retomada aparece na documentação pedida e no tempo de análise.
O que a seguradora passa a olhar:
- Capacidade técnica de executar aquele objeto, não apenas o limite de crédito. Acervo, equipe e obras semelhantes entregues.
- O cronograma físico-financeiro, porque ele define o custo de terminar em caso de retomada.
- O projeto, quando existe. Obra com projeto incompleto é risco de custo aberto para quem pode ter de concluir.
- O histórico de aditivos da empresa em contratos anteriores.
O que isso faz com o prazo. Uma análise que envolve capacidade de execução leva mais tempo que uma análise de crédito pura. É o motivo pelo qual a janela do art. 96, § 3º, o prazo mínimo de um mês entre a homologação e a assinatura, deixa de ser folga e vira o cronograma real de quem vai entregar apólice com retomada. O que cabe nessa janela está em prazo de emissão do seguro garantia.
O que a lei não resolve, e o edital precisa resolver
Três lacunas aparecem sempre, e nenhuma delas é respondida pelo art. 102.
Quanto tempo a seguradora tem para decidir. A lei não fixa prazo entre a declaração de inadimplemento e a opção por assumir ou pagar. Se o edital e a apólice não fixarem, a discussão vai para o caso concreto, com a obra parada.
O que conta como inadimplemento. A retomada é acionada pelo inadimplemento do contratado, e a caracterização depende do processo administrativo do órgão. Edital que não descreve o gatilho produz apólice que não se sabe quando aciona.
O que acontece com o saldo contratual. A seguradora que assume executa com que recursos? O empenho em nome dela resolve o caminho do pagamento, não a suficiência do saldo diante de preços que mudaram desde a proposta.
São três pontos que se resolvem na leitura do edital, antes da proposta. Uma corretora que conhece o clausulado de cada seguradora sabe quais dessas lacunas cada uma aceita cobrir e em que condição.
Perguntas frequentes
Não. Tanto o art. 99 quanto o art. 102 usam "poderá": a exigência depende do edital. O que a lei faz é autorizar e, no caso do grande vulto, vincular o patamar de até 30% à modalidade seguro-garantia com retomada.
Não diretamente. O parágrafo único do art. 102 dá à seguradora duas saídas: executar e concluir, ficando isenta de pagar a importância segurada, ou não assumir e pagar a importância segurada integral. A decisão é dela.
A análise é mais rigorosa e o percentual garantido costuma ser maior, o que muda a exposição da seguradora. Quanto isso pesa depende do objeto, do prazo e do perfil da empresa, e só a cotação com o edital em mãos responde. Desconfie de quem der percentual por telefone antes de ler o edital.
Ela mesma ou quem ela contratar: o inciso III autoriza a subcontratação total ou parcial da conclusão. Na prática, a seguradora aciona uma empresa capaz de terminar aquele objeto.
Sim, quando há cláusula de retomada. O inciso I do art. 102 diz que ela firma o contrato "inclusive os aditivos" como interveniente anuente. Aditivo assinado sem ela é um risco de discussão sobre a cobertura mais adiante.
São parentes, não gêmeos. O performance bond do mercado norte-americano nasceu com a obrigação de concluir e serviu de referência para o art. 102, mas o regime brasileiro é o da Lei 14.133 e da regulação da SUSEP, e é o texto legal, com o clausulado registrado, que define o que a apólice cobre aqui.
O que fazer antes da proposta
Se o edital exige retomada, três leituras mudam sua decisão de disputar.
- O percentual e a base de cálculo. Até 30% só se aplica a grande vulto pelo art. 99. Fora disso, valem os limites do art. 98.
- O gatilho de acionamento e o prazo de opção da seguradora, se o edital os descreve.
- A exigência de anuência em aditivos, que vai afetar a gestão do contrato do primeiro dia ao último.
O regime da garantia que acompanha o contrato assinado, com as três modalidades do executante e os percentuais, está em garantia de execução. O enquadramento completo dos arts. 96 a 102 está em garantias na Lei 14.133. Para comparar o efeito de cada modalidade no caixa da empresa, veja seguro garantia, caução ou fiança bancária.
Para avaliar um edital com cláusula de retomada antes de decidir a proposta, fale com a Jubilato Seguros.
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo analisa o regime da Lei 14.133/2021 e não constitui cotação, parecer jurídico ou recomendação. A cobertura efetiva de cada apólice depende do clausulado registrado pela seguradora e das condições do edital.