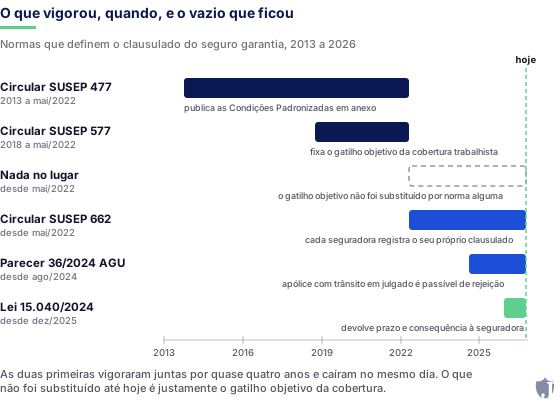
Durante nove anos, duas apólices de seguro garantia de seguradoras diferentes diziam a mesma coisa, com as mesmas palavras. Desde 2 de maio de 2022, não dizem mais.
Essa mudança não saiu no noticiário, não tem nome de batalha e não aparece em nenhum edital. Mas é ela que explica por que o seu corretor passou a perguntar "qual é o clausulado dessa seguradora?" antes de perguntar o preço, e por que um órgão público pode aceitar a apólice de uma seguradora e recusar a de outra para o mesmo contrato.
Este post reconstrói a mudança com o texto das três circulares, na ordem em que elas aconteceram.
Resposta rápida
- 2013: a Circular SUSEP 477 divulga Condições Padronizadas em anexo. A norma define a redação da apólice.
- 2018: a Circular SUSEP 577 acrescenta a cláusula específica de ações trabalhistas e previdenciárias, com gatilho objetivo: dois meses após a rescisão sem pagamento, mais comprovação documental.
- 2022: a Circular SUSEP 662 revoga as duas (art. 37) e entra em vigor em 2 de maio (art. 38). No lugar do texto padronizado, o art. 27 passa a listar cinco aspectos que cada modalidade precisa definir.
- O que isso significa: a norma saiu de "o que a apólice deve dizer" para "o que a apólice deve definir". A redação voltou para a seguradora.
- O que fazer: comparar propostas pelos cinco pontos do art. 27, e não pelo nome da modalidade, que não garante mais conteúdo nenhum.
2013: a norma escreve a apólice
A Circular SUSEP 477, de 30 de setembro de 2013, publicada em 1º de outubro, tinha um art. 1º que já entregava o modelo regulatório inteiro:
"Dispor sobre o Seguro Garantia, divulgar Condições Padronizadas nos termos dos Anexos I e II desta Circular e dar outras providências."
Condições Padronizadas em anexo. É disso que se trata. A SUSEP não regulava apenas o que a seguradora podia fazer: ela publicava o texto das condições gerais, e as apólices do mercado saíam a partir dele.
Para quem compra, isso tinha uma vantagem difícil de perceber enquanto existia: comparabilidade. Com a redação vindo da norma, comparar duas propostas era comparar preço, prazo e apetite. O que a apólice cobria e quando ela pagava eram, em larga medida, os mesmos.
2018: o gatilho objetivo entra na norma
A Circular SUSEP 577, de 26 de setembro de 2018, publicada em 28 de setembro, alterou a 477 para incluir um Capítulo IV com a Cláusula Específica I, de Ações Trabalhistas e Previdenciárias, de aplicação obrigatória nos contratos de prestação de serviço com dedicação exclusiva de mão de obra.
O objeto da cláusula era o reembolso dos prejuízos sofridos pelo segurado em função do descumprimento das obrigações de natureza trabalhista e previdenciária pelo tomador.
E, principalmente, ela dizia quando o sinistro se caracteriza, com três elementos verificáveis:
- a seguradora recebe a documentação completa, que inclui o contrato principal, as correspondências sobre a inadimplência e os comprovantes de pagamento;
- passam dois meses da rescisão do contrato principal sem que o tomador pague o que devia;
- a análise comprova a inadimplência do tomador nas obrigações cobertas.
Repare no que não está aí: sentença, condenação, trânsito em julgado. O gatilho era administrativo e documental, verificável sem processo judicial. Guarde esse ponto, porque ele é a origem de toda a confusão que veio depois.
2022: a troca de regime
A Circular SUSEP 662 fez duas coisas em dois artigos curtos.
Art. 37: revoga a Circular SUSEP nº 477, de 30 de setembro de 2013, e a Circular SUSEP nº 577, de 26 de setembro de 2018.
Art. 38: "Esta Circular entra em vigor em 2 de maio de 2022."
Com as duas revogadas, foram-se os anexos de Condições Padronizadas e a cláusula específica com o gatilho objetivo. No lugar, entrou um modelo diferente de regular, resumido no art. 27:
"Deverão constar em cada modalidade as cláusulas e definições específicas, de acordo com as características e legislação específica do objeto principal, que abordem, pelo menos, os seguintes aspectos:
I - objetivo do seguro, descrevendo com clareza o compromisso assumido pela seguradora;
II - descrição dos valores garantidos;
III - vigência da apólice;
IV - expectativa de sinistro e caracterização do sinistro;
V - descrição de critérios e métodos objetivos para o cálculo do valor da indenização."
Leia o que esse artigo faz. Ele não diz o que a apólice tem de dizer sobre a caracterização do sinistro. Ele diz que a apólice tem de dizer alguma coisa sobre a caracterização do sinistro, e que isso é responsabilidade da seguradora.
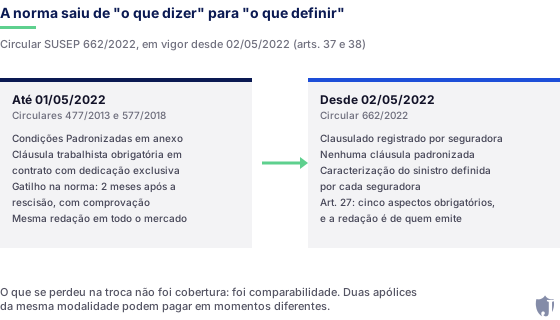
É uma troca deliberada: padronização por liberdade contratual, em nome da inovação de produto e da capacidade de adaptar a apólice a objetos diferentes. O efeito colateral é igualmente direto. Quem perdeu foi a comparabilidade, e quem precisa comparar é o contratado e o órgão.
O vácuo que ninguém preencheu
Na cobertura trabalhista, a troca de regime produziu um resultado que vale descrever sem rodeios.
A norma que fixava o gatilho objetivo caiu em maio de 2022. Nenhuma norma entrou no lugar fixando outro. Cada seguradora passou a escrever a caracterização do sinistro no seu clausulado registrado, e a redação que se difundiu condiciona o pagamento ao trânsito em julgado da ação de responsabilização.
O caso completo, com o que fazer quando a apólice é recusada, está em apólice recusada pelo órgão.
Dois anos depois, em 13 de agosto de 2024, o Parecer 00036/2024/DECOR/CGU/AGU, aprovado pelo Despacho do Advogado-Geral da União nº 332, concluiu que essa cláusula é incompatível com a Lei 14.133 e com a IN SEGES/MPDG 5/2017, e que a apólice que a contenha é passível de rejeição pelo órgão.
A sequência completa é esta: a norma solta o clausulado, o mercado escreve um clausulado mais restritivo, e a orientação jurídica manda recusá-lo. Em dezembro de 2025 entrou um quarto ato: a Lei 15.040/2024 devolveu prazo e consequência ao que a circular tinha soltado, sem repactuar o gatilho. Entre as três coisas está a empresa que precisa assinar o contrato. O caso inteiro, com o que fazer, está em seguro garantia em serviço com dedicação exclusiva.
Vale registrar que o diagnóstico não é unânime, e o contraponto é sério: rejeitar essas apólices de forma indiscriminada tende a ampliar o custo da contratação e a afastar seguradoras do mercado, como alertaram Lindineide Oliveira Cardoso e Ronny Charles Lopes de Torres em dezembro de 2024.
Uma ressalva de vigência, em um parágrafo
O art. 7º da Circular 662 manda que a vigência da apólice seja igual à da obrigação garantida, "salvo se o objeto principal ou sua legislação específica dispuser de forma distinta". Em contrato público a legislação dispõe: o art. 97, I da Lei 14.133 exige vigência igual ou superior e endosso a cada alteração. Quem lê só a circular conclui "igual" e erra a renovação. É uma ressalva importante, e é a única deste texto que não depende do clausulado de cada seguradora.
Como comparar duas apólices hoje
Desde 2022, o nome da modalidade não garante conteúdo, e as três modalidades do executante, com o que mudou de nome e o que mudou de conteúdo, estão em garantia de execução. O que garante é a leitura dos cinco pontos do art. 27, lado a lado, nas propostas que você recebeu.
| O que perguntar | Onde isso aparece | Por que importa |
|---|---|---|
| O que exatamente está sendo garantido? | objetivo do seguro (inciso I) | duas apólices da mesma modalidade podem ter objetos diferentes |
| Qual é a importância segurada e como ela se comporta em aditivo? | valores garantidos (inciso II) | define o teto da indenização |
| A vigência é igual ou superior à do contrato, e como se faz o endosso? | vigência (inciso III) | é onde a lei aperta a circular |
| O que, exatamente, caracteriza o sinistro? | expectativa e caracterização (inciso IV) | é o ponto em disputa; peça o texto da cláusula |
| Como se calcula a indenização? | cálculo da indenização (inciso V) | separa quem paga rápido de quem discute |
O inciso IV é o que decide a aceitação da sua apólice em serviço com dedicação exclusiva. Pergunte por ele pelo texto, não por "sim, temos a cobertura".
Perguntas frequentes
Não. Ela foi revogada pelo art. 37 da Circular SUSEP 662/2022, junto com a Circular 577/2018, e a revogação produz efeitos desde 2 de maio de 2022, data em que a 662 entrou em vigor (art. 38).
A apólice emitida segue regida pelas condições sob as quais foi contratada. A revogação muda o regime das novas contratações e renovações, não apaga contratos de seguro já celebrados. Em caso concreto, a análise é do clausulado da sua apólice.
O desenho da 662 é de liberdade contratual: a norma passou a estabelecer princípios e requisitos mínimos, deixando a redação para a seguradora, com o objetivo declarado de dar autonomia e permitir adaptação do produto. O art. 27 é a expressão disso: lista aspectos obrigatórios, não redação obrigatória.
Não. Existem requisitos, e eles são verificáveis. O art. 27 exige que cada modalidade defina objetivo, valores garantidos, vigência, expectativa e caracterização do sinistro e critério de cálculo da indenização. O que mudou é que o conteúdo desses itens é escolha da seguradora, registrada no clausulado.
Não. Deixou de existir a cláusula padronizada obrigatória que a 577/2018 tinha incluído, com gatilho objetivo. A cobertura continua sendo oferecida, com a redação de cada seguradora, e é exatamente essa redação que está em discussão desde o parecer da AGU de 2024.
Peça à corretora o clausulado da apólice que está sendo cotada, não o resumo comercial. É um documento, e quem emite tem de fornecer. Se a resposta demorar mais do que a cotação, isso em si já é informação.
O que fazer a seguir
Se você compra seguro garantia para contrato público, incorpore uma pergunta ao seu processo de cotação: "qual é o texto da caracterização do sinistro nessa apólice?". Desde maio de 2022, é a pergunta que separa duas propostas que parecem idênticas.
E ela tem resposta documental. Não aceite o resumo comercial: peça o clausulado registrado, que é um documento e quem emite é obrigado a fornecer.
Apólice recusada pelo órgão custa prazo, e o fundamento costuma estar no inciso IV. Envie as propostas que você recebeu e a Jubilato Seguros faz a leitura técnica da caracterização do sinistro, cláusula por cláusula.
Solicitar a análise gratuita do meu clausulado
A Jubilato Seguros é corretora de seguros registrada na SUSEP sob o nº 202077830, não seguradora. Este conteúdo descreve normas da SUSEP e da Lei 14.133/2021 vigentes em outubro de 2026 e não constitui parecer jurídico nem cotação. As transcrições das circulares seguem os textos publicados; a cobertura de cada apólice depende do clausulado registrado pela seguradora emissora.